0792/07 - Supremo Tribunal Administrativo
Supremo Tribunal AdministrativoSTA
Relator: Pimenta do Vale
Processo: 0792/07
ACORDAO
Descritores: Oposição de julgados, Falta, Identidade de situação de facto
Recorrente: a
Recorridos: Fazenda Pública
Votação: Maioria; c/Voto de Vencido
Nr Convencional: JSTA0009283
Nr Documento: SAP200806180792
Fontes: DGSI: https://www.dgsi.pt/jsta.nsf/35fbbbf22e1bb1e680256f8e003ea931/929ea38530205d6a802574800034856b
Sumário
Não se verifica o pressuposto legal de prosseguimento do recurso por oposição de julgados, nos termos do disposto no artº 30º, al. b´) do ETAF, na anterior redacção, se os acórdãos em confronto tiverem subjacentes situações fácticas completamente distintas, já que não se pode entender que exista entre eles a identidade substancial de situações necessárias para que se possa concluir que os juízos em sentidos contrários neles formulados envolvem contradição.
Texto
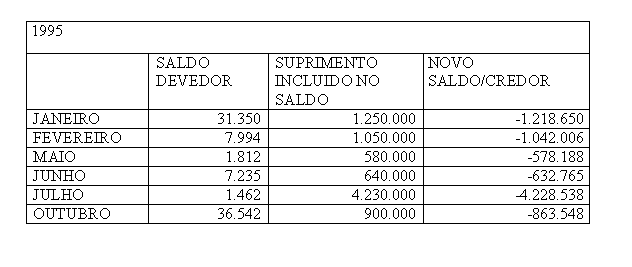
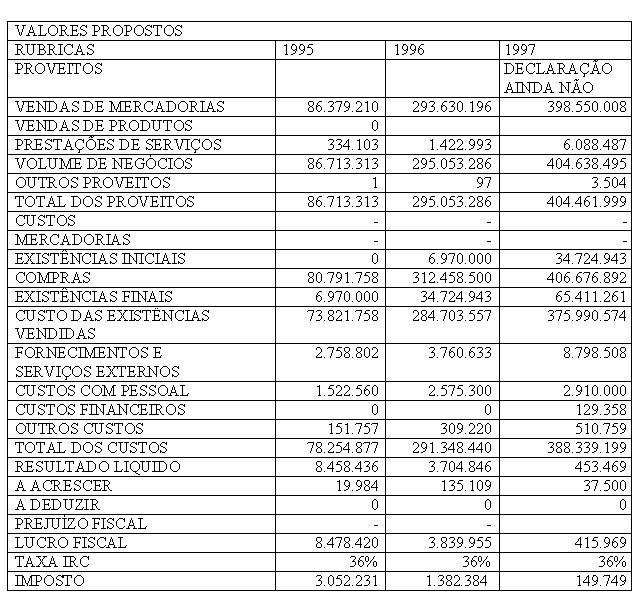
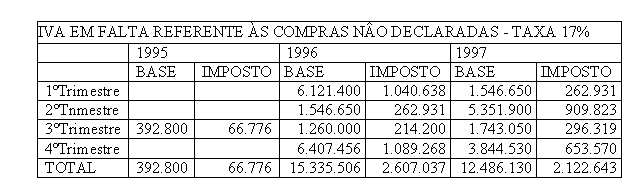
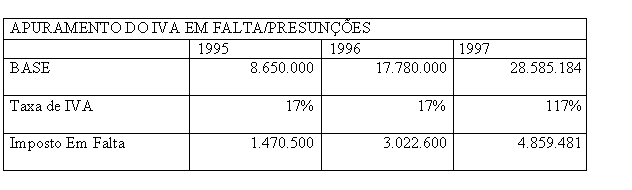
Acordam no Pleno da Secção do Contencioso Tributário do Supremo Tribunal Administrativo: 1 – A..., melhor identificada nos autos, deduziu, no então Tribunal Tributário de 1ª Instância de Viseu, impugnação judicial contra o acto de liquidação de IVA e juros compensatórios, relativo ao exercício de 1995, no valor global de 2.087.307$00. O já Tribunal Administrativo e Fiscal de Viseu, por sentença datada de 15/2/05, julgou procedente a impugnação judicial e, em consequência, anulou aquele acto tributário. Inconformada, a Fazenda Pública interpôs recurso dessa sentença para o Tribunal Central Administrativo Norte que, por acórdão datado de 9/3/06, concedeu parcial provimento ao referido recurso e revogou a sentença recorrida, julgando a impugnação improcedente em relação ao montante do IVA fixado, mas procedente em relação aos juros compensatórios, decretando, nesta parte, a anulação da liquidação. Deste acórdão, a impugnante interpôs recurso para o Pleno desta Secção do Contencioso Tributário, invocando como fundamento do mesmo oposição entre esse acórdão e o acórdão datado de 30/11/05, prolatado pela Secção do Contencioso Tributário do STA, in rec. nº 622/05. Admitido o recurso, a recorrente apresentou, nos termos do disposto no artº 284º, nº 3 do CPPT, alegação tendente a demonstrar a alegada oposição de acórdãos. Por despacho do Exmº Relator do Tribunal Central Administrativo Norte considerou-se existir a invocada oposição de acórdãos e ordenada a notificação das partes para alegações nos termos do artº 284º, nº 5 do CPPT. A recorrente apresentou alegações com as seguintes conclusões: 1ª- A questão prévia invocada justifica-se face ao tempo passado sobre o ano de 1995, a que respeita o IVA que está em causa; já que 2ª- Foi atingido pela prescrição, segundo o artigo 34º, nº 1 do CPPT, atento o facto do prazo ter sido encurtado para 8 (oito) anos, pela Lei Geral Tributária (LGT); 3ª- A prescrição é conhecida oficiosamente, nos termos do artigo 175º do CPPT; 4ª- É inquestionável que, previamente à decisão final não foi realizada a audiência da interessada; que é obrigatória à face da lei; 5ª- Consequentemente, o acto tributário esqueceu o exercício dos princípios do contraditório e de que não podia passar-se à exigência do referido IVA sem, previamente, ser possibilitado o exercício daquele princípio; e 6ª- A omissão da dita audiência constitui vício de forma do procedimento tributário que afecta a decisão tomada, passível de anulação. A Fazenda Pública contra-alegou nos termos que constam de fls. 124 e seguintes, que se dão aqui por integralmente reproduzidos para todos os efeitos legais, para concluir do seguinte modo: 1. A matéria de facto fixada não permite o conhecimento da prescrição do imposto impugnado. 2. O acórdão em recurso encontra-se em plena sintonia com os acórdãos fundamento quanto à aplicabilidade do art. 100º do C.P.A. em sede do procedimento tributário. 3. Apenas teve em conta uma circunstância — a posterior audição do contribuinte em processo de reclamação — que não estava presente nos demais acórdãos. 4. E daí extraiu uma consequência própria, única e não reproduzível naqueles — a sanação da ilegalidade verificada. 5. Não se verifica, pois, a apontada divergência de julgados pelo que o recurso deve ser julgado findo, nos termos do art. 284º, 5 do C.P.P.T. O Exmº Procurador-Geral Adjunto emitiu douto parecer no sentido de ser julgado findo o recurso, uma vez que “nas alegações de fls. 118 (feitas ao abrigo e para o efeito do artº 284, nº 3 do CPPT) o Recorrente não demonstrou oposição de julgados entre o acórdão recorrido e o acórdão fundamento, que indicou a fls. 143, pois que confrontou o acórdão recorrido apenas com acórdãos que não escolheu para fundamento do recurso”. Notificadas as partes para se pronunciarem sobre esta questão, nenhuma apresentou qualquer resposta. Colhidos os vistos legais, cumpre decidir. 2 – O aresto recorrido fixou a seguinte matéria de facto: A) A impugnante dedica-se ao comércio de veículos automóveis; B) A escrita da impugnante dos anos de 1995, 1996 e 1997 foi inspeccionada; C) Do relatório da inspecção extracta-se: 2.5.1 DESCRIÇÃO DA ACTIVIDADE: a empresa dedica-se ao comércio de veículos automóveis, mais especificamente à compra e venda de carros usados, sendo a maioria deles adquiridos no mercado intracomunitário; 2.6. REGIME TRIBUTÁRIO DOS ANOS EM ANÁLISE: ii. 2.6.2. IVA ...parte do IVA que incide nas transacções foi liquidado pelo regime de bens em 2ª mão; iii. 2.7 APURAMENTO DO RESULTADO FISCAL: os resultados declarados e apresentados pela empresa, através da declaração de rendimentos m/22, foram os seguintes: 1994199519961997 Resultado Líquido(764$00)121.872$00757.986$00203.746$00 Resultado Fiscal(764$00)221.220$001.395.461$00241.246$00 (...) verifica-se um crescimento nos resultados apresentados pela empresa até ao exercício de 1996... 4. OBRIGAÇÕES CONTABILISTICAS: 4.1.1 a impugnante tem contabilidade organizada nos termos da lei comercial e fiscal; 4.2.1 os registos contabilísticos estão em dia: a contabilidade encontra-se em dia, com um atraso não superior ao permitido pelo artigo 98/4 do CIRC, os documentos de suporte estão arquivados num único diário e encontram-se em boa ordem;... iv. 5. ANÁLISE CONTABILISTICO-FISCAL; 5.1 INSUFICIÊNCIAS E IRREGULARIDADES; 5.1.1 TESOURARIA – CAIXA, BANCOS E EMPRÉSTIMOS DE SÓCIOS: todos os movimentos financeiros contabilizados, passam pela conta Caixa (...); para não apresentar saldos credores, foram efectuados ainda movimentos a débito, considerados como empréstimos de sócios, num total de PTE 8.650.000$00 referente ao exercício de 1995; (...) os documentos de suporte a esses montantes, são meros documentos internos de contabilidade, sem qualquer suporte legal; retirando esses montantes aos valores lançados a débito, teremos, então os seguintes saldos credores mensais: [[IMG:0]] Após análise, por amostragem, aos documentos contabilísticos, verificou-se que as compras são, em grande parte, registadas na contabilidade aquando da venda, ou então, de acordo com informações do técnico de contas quando lhes são fornecidos os documentos, que por norma são-lhe entregues tardiamente; esta situação leva a que haja um desfasamento entre os recebimentos e os pagamentos, havendo meses em que as compras são lançadas em conjunto, e a conta Caixa creditada por valores superiores, não havendo especialização mensal das contas conforme vem definido no POC; quanto ao meio de pagamento dessas mesmas compras, não foi possível retirar qualquer conclusão (...) de acordo com informação do Sr ..., as compras no mercado interno, foram efectuadas em numerário, ou então trocavam divisas e depositavam na conta de um amigo, sendo depois pago lá em numerário; não foi apresentado qualquer comprovativo dessa troca de dinheiro em moeda estrangeira; v. 5.1.2 COMPRAS: os montantes registados e declarados na contabilidade foram os seguintes: 1995 1996 1997 80.398.958,00 297.122.994,00 394.190.762,00 No exercido de 1995, e conforme os registos contabilísticos, a maior/a das compras respeitam ao mercado interno — cerca de 90% — sendo as restantes 10% aquisições intracomunitárias (AIC); nos exercidos de 1996 e 1997... a maioria das [das compras] AIC [aquisições intracomunitárias]; vi. 5.1.2.1 IRREGULARIDADES DETECTADAS – NA CONTABILIZAÇÃO; 1995: foram registadas em duplicado as seguintes viaturas: A viatura ..., foi adquirida ao s.p. B...., registado em IVA, e ao particular C... — tendo como documento de suporte um recibo interno de compra; a viatura ..., foi adquirida duas vezes a dois s.p. particulares, em Junho e em Julho, sendo vendida a um terceiro em Agosto; a viatura ..., foi adquirida em 29/05/95 e em 15/08/95 a dois s.p. diferentes, e vendida em 30/11/95 a um terceiro s.p. particular; vii. 1996: na contabilidade de 1996, foram registadas AIC de viaturas que respeitam ao exercício de 1995; são elas: VIATURADATA DOCUMENTOSDOC. INTERNODATA REGISTOVALOR 3.122 ... 02-11-1995 30 31-01-1996 3.606.574 ... 18-11-1995 58 29-02-1996 2.129.391 ... 01-11-1995 94 31-03-1996 3.345.196 ... 03-11-1995 95 31-04-1996 3.069.807 ... 13-10-1995 159 30-04-1996 3.069.807 ... 05-09-1995 219 31-05-1996 1.961.216 Total 15.408.653 Como não constam das existências finais de 1995, não há alteração para efeitos de IRC; viii. 5.1.2.2 IRREGULARIDADES DETECTADAS – NO SISTEMA VIES: foram detectadas anomalias nas AIC entre o sistema VIES e os valores registados nas declarações periódicas do s.p.; parte dessas divergências são justificadas pelo descrito no ponto anterior; no entanto, após terem sido retiradas todas as AIC registadas na contabilidade (.) e confrontadas com os valores declarados no sistema VIES, verificam se omissões de registo: 1. a) Aquisições declaradas no sistema e não registadas pelo s.p. 1995 1996 1997 1º Trimestre 6.121.400 1.546.650 2° Trimestre 1.546.650 5.351.900 3° Trimestre 392.800 1.260.000 1.743.050 4º Trimestre 6.407.456 3.844.530 Total 392.800 15.335.506 12.486.130 Estas aquisições não constam na contabilidade do sujeito passivo verificando-se, assim, omissões de compras nos montantes referidos no quadro acima, valores esses obtidos tendo em linha de conta o câmbio utilizado pelo s.p., uma vez que não foram detectadas oscilações acentuadas entre o utilizado na contabilidade e o declarado no sistema; 2. b) Aquisições Registadas pelo S.P: e Não declaradas no sistema, – (...) ix. 5.1.3. INVENTÁRIOS: os valores declarados através dos elementos de contabilidade para as existências finais são os seguintes: 1995 1996 1997 6.970.000,00 34.724.943,0065.411.261,001 Encontram-se devidamente valorizados; de acordo com o exposto no ponto anterior, conclui-se que os inventários não são elaborados por contagem física, como deveriam ser, mas sim por contagem através dos documentos, razão pela qual não foram detectadas divergências em termos de controlo quantitativo das viaturas; x. 5.1.4 VENDAS: os montantes declarados são os seguintes: 1995 1996 1997 77.729.210,00275.850.196,00369.964.824,00 A maioria das vendas são efectuadas a particulares e transmitidas pelo regime de bens em segunda mão; foi controlada a numeração das facturas, não tendo sido detectada qualquer falha; no que respeita às viaturas registadas em duplicado, referidas no ponto 5.1.2.1 do relatório, foram vendidas em 1996 e 1997, através dos seguintes documentos: ViaturaData VendaDoc.Preço de Venda ... 28/3/96 FT79 700.000,00 ... 29/2/96 FT71 1.500.000,00 ... 22/12/97 FT352 1.220.000,00 Verificando-se que o proveito da venda está registado; quanto às compras omitidas, referidas no ponto 5.1.2.2-a) do relatório, não se encontram reflectidas na contabilidade as vendas correspondentes, concluindo-se que existem de igual forma, omissões de vendas nos exercícios de 1995, 1996 e 1997; os montantes serão determinados no ponto 6.2.1 do relatório; (..) 5.1.5.MARGENS: (...) as margens são bastante divergentes, não havendo uma política definida para a marcação dos preços; não existe um critério definido quanto à contabilização do custo das viaturas, ou seja (situação para 1995, apenas): as despesas acessórias com a mercadoria, por vezes foram contabilizadas na conta 31, que seria a mais correcta, mas outras foram contabilizadas na conta 62, que não entrou aqui para o cálculo da margem, influenciando-a para mais em 1995; tendo em conta a relação custo/margem conclui-se que as viaturas cujo preço de custo é mais elevado, têm um valor acrescentado menor; E de referir que as margens testadas são superiores às declaradas, em parte porque não foram incluídos nas mesmas algumas despesas acessórias que em alguns casos foram contabilizadas, posteriormente na conta 31, não sendo imputadas directamente ao custo especifico da viatura; Tendo em linha de conta as irregularidades detectadas, quer nos inventários, quer nas compras, conclui-se que as margens declaradas não oferecem qualquer credibilidade; ix. 5.1.6 OUTROS ELEMENTOS: 1) Transportes Intra com unitários: o transporte das viaturas adquiridas à Bélgica e Alemanha, é efectuado pela transportadora D...; ... pode-se verificar o seguinte: a) Os documentos não mencionam o nº de identificação fiscal; b) Referem-se a facturas, não tendo qualquer numeração impressa; c) Liquidam IVA — situação correcta, de acordo com o nº 11 do artigo 6º CIVA — mas não deram cumprimento ao disposto no nº 29 do CIVA; o IVA não foi deduzido pela empresa objecto de exame; perante esta situação, foi prestada a respectiva informação — extra-relatório — para apuramento da responsabilidade da entrega do imposto; d) Foi comparado o nº de viaturas constantes nos documentos de transporte com as viaturas adquiridas na Bélgica e Alemanha em 1995, estando registadas em ambas as situações 72 viaturas, não havendo assim divergências. No entanto é de referir que os documentos de transporte não oferecem qualquer credibilidade, pelos motivos acima expostos. 2) INSPECÇÃO DE VIATURAS, – foi efectuado um controlo, por amostragem, ao exercício de 1996, das viaturas inspeccionadas; para tal compararam-se as matrículas constantes dos documentos emitidos pela empresa que prestou o serviço de inspecção, com as das registadas na contabilidade, não tendo sido detectadas divergências, pelo que não se justificou intensificar os testes nesta área, para o exercício de 1996, e restantes; 3) CONTROLO DVL – DECLARAÇÃO DE VEÍCULOS LIGEIROS: (...) foi conformado o nº dos DVL com os constantes na contabilidade, não tendo sido detectadas omissões de registo; xi. 6.1.8.1 IRREGULARIDADES – VIES E LIQUIDAÇÃO INTERNA: 1. Falta de Liquidação de IVA nas Aquisições Intracomunitárias das Viaturas – DL 504-G/85 de 30/12, DL 199/96, de 18/10 e RITI — refere-se a aquisições intracomunitárias, tendo em conta o disposto nos artigos 1º 1º e 5º do RITI, cujo imposto era devido cá e não foi liquidado pelo s.p.; 2. Falta de liquidação de IVA nas AIC sobre o Imposto Automóvel — artigo 17º do RITI e nº 5 artigo 16º CIVA 3. Falta de Liquidação de IVA nas Transmissões Internas de Veículos Adquiridos na Comunidade a Particulares ou a S.P. que Transmitiram no seu País pela Margem (neste caso quando entrou em vigor o DL 199/96) — pelo facto de terem incluído na base para liquidação do imposto, o imposto automóvel e em alguns casos outras despesas acessórias; xii Desta forma, foram efectuados os cálculos necessários ao apuramento do imposto em falta, por cada exercício e período, tendo em linha de conta a data efectiva a partir do qual o mesmo se encontra em falta — para tal tiveram que ser percorridos todos os documentos de compras, venda e DVL (declaração de veículos ligeiros); xiii as correcções resumidas nos montantes que se seguem: 1. a) FALTA DE LIQUIDAÇÃO DE IVA NAS AQUISIÇÕES INTRACOMUNITÁRIAS: TRIMESTRE 1995 1996 1997 03T 0 3.841.215 437.006 06T 0 2.791.718 367.268 09T 998.255 2.670.391 1.264.655 12T 1.433.371 2.853.755 0 Total 2.431.626 12.139.079 2.068.929 2. b) FALTA DE LIQUIDAÇÃO DE IVA NAS AIC SOBRE O IMPOSTO AUTOMÓVEL: TRIMESTRE 1995 1996 1997 03T 0 1.217.853 2.170.295 06T 0 4.207.804 2.557.988 09T 0 3.016.899 2.441.570 12T 1.173.981 3.327.707 Total 1.173.981 11.770.263 8.985.058 3. c) FALTA DE LIQUIDAÇÃO DE IVA NA VENDA TRIMESTRE 1995 1996 1997 03T 0 3.464.173 3.188.562 06T 0 7.385.499 5.868.320 09T 0 10.783.459 12.102.751 12T 1.179.392 12.707.495 3.154.390 Total 1.179.392 34.340.662 23.314.023 xiv. 5.1.8.2 IRREGULARIDADES – Falta de Liquidação sobre as AIC não registadas na contabilidade: sobre as omissões descritas nos pontos 5.1.2.2 — a) e 5.1.4, incidirá IVA à taxa de 17%; xv. 5.1.8.3 IRREGULARIDADES: o IVA foi liquidado e deduzido pela aquisição, razão pela qual não se propõe o mesmo para efeitos de cálculo de juros; xvi. CONCLUSÕES E PROPOSTAS: 6.1 - CONCLUSÕES: do exame efectuado, conclui-se que a contabilidade apresenta diversas irregularidades; foram detalhadamente descritas as omissões e inexactidões que em síntese são: a. Os fluxos financeiros da empresa não reflectem a realidade dos registos, apresentando saldos credores de caixa, suprimidos por entradas de sócios, cujos documentos comprovativos dessas mesmas entradas não foram apresentados, apesar de solicitados — extractos bancários; b. Omissões de compras, detectadas através do sistema VIES, que afecta o controlo transacções Intracomunitárias; c. Não organização da contabilidade de acordo com o Plano Oficial de Contabilidade com os princípios contabilísticos, salientando-se o principio da especialização exercícios; d. Elaboração de inventários por controlo de documentos e não por contagem física; e. Omissão de vendas; f. Falta de liquidação de IVA xvii. 6.2 - PROPOSTAS: xviii. 6.2.1 - IRC: face ao exposto e às inexactidões encontradas, verifica-se que elementos de escrita não traduzem a verdadeira situação patrimonial do contribuinte nem os resultados efectivamente obtidos, pelo que, dada a impossibilidade de proceder ao seu apuramento de uma forma clara e inequívoca, propõe-se que o mesmo se faça com recurso a métodos indiciários, conforme preceitua o disposto na alínea d) nº 1 do artigo 51º do CIRC, sendo o resultado fiscal, apurado nos termos da alínea a) e d) do artigo 52º do mesmo Código; assim, são propostas as seguintes correcções: xix. CÁLCULO DOS PROVEITOS OMITIDOS: para cálculo das vendas omitidas, propõe-se o seguinte: 1995 e 1996: que as vendas omitidas sejam determinadas, tendo em linha de conta as irregularidades descritas no presente relatório, e em especial referido no ponto 5.1.1 – Tesouraria — suprimentos sem documentos de suporte legal para evitar saldos credores de Caixa — sendo as omissões nos montantes suprimentos efectuados; assim: 1995 1996 Vendas declaradas 77.729.210,00 275.850.196,00 Correcção 8.650.000,00 17.780.000,00 Vendas Corrigidas 86.379.210,00 293.630.196,00 (...) Em face das correcções propostas, os resultados corrigidos para efeitos de IRC nos exercícios de 1995, 1996 e 1997, serão os seguintes: [[IMG:1]] xx. 6.2.2 - IVA xxi. 6.2.2.1 CORRECÇÕES TÉCNICAS: elementos registados na contabilidade: (...) [[IMG:2]] 6.2.2.2 Correcções - Métodos Indiciários [[IMG:3]] D) Em 2000.01.28, o Presidente da Comissão de Revisão decidiu: … com base nos fundamentos invocados no laudo do vogal da Fazenda Pública e relatório dos Serviços de Fiscalização, decido manter os valores fixados para efeitos de IRC/IVA, com referência aos exercícios de 1995 e 1996 e efeitos de IVA o exercício de 1997; E) Do laudo do vogal da Fazenda Pública extracta-se: …4 — o vogal do sujeito passivo, na Comissão de Revisão referiu que as viaturas apontadas como omissas em compras, foram facturadas pela empresa, tendo apresentado facturas de venda de algumas dessas viaturas; no entanto na reunião da Comissão, e pelos elementos constantes no processo, o Vogal da Fazenda Pública não pode comprovar se efectivamente essas facturas de venda foram registadas na contabilidade, além de que, do mesmo modo, não foi demonstrado que as facturas de aquisição encontradas em falta, foram registadas na contabilidade; assim, tendo em conta o relatório de exame, e as informações do VIES, pode concluir-se haver omissão no registo de compras nos exercícios de 1995, 1996, 1997; a. 5 — Além destas anomalias, há que destacar o seguinte facto: todos os movimentos financeiros passam pela conta Caixa, não havendo praticamente, a utilização da conta Depósitos à Ordem; por este facto não está reflectida na contabilização a utilização de cheques, quando se sabe que, pelo menos para pagamento do IVA apurado nas declarações periódicas, são utilizados cheques; esta situação leva a concluir que há movimentos financeiros que não estão reflectidos na contabilidade; b. 6 — Perante todas as anomalias apontadas aos elementos de escrita, o Vogal da Fazenda Pública, considera haver motivos para concluir que a contabilidade e os valores declarados, não reflectem a verdadeira situação patrimonial da empresa e os resultados efectivamente obtidos; havendo omissão de custos, e como consequência os correspondentes proveitos, que de qualquer modo seriam necessários para fazer face a esses custos, e não sendo possível quantificar com rigor os resultados obtidos, haverá motivo para que a sua determinação seja feita nos termos da alínea d) do nº 1 do artigo 51º do CIRC; c. 7— Quanto aos critérios utilizados para a estimativa do volume de negócios e resultados a fixar, o Vogal da Fazenda Pública, considera aceitável os utilizados no relatório de exame à escrita e que serviram de base à fixação, na medida em que, os valores contabilizados como empréstimos de sócios, não foram devidamente comprovados; d. 8 — Tendo em atenção estes factos, o vogal da Fazenda Pública propõe, que sejam mantidas as fixações do Resultado Tributável e do Volume de Negócios dos exercícios de 1995 e 1996 (...) e. Para 1997 propõe-se que o Volume de Negócios que serve de base à determinação do IVA em falta por métodos indiciários neste exercício, seja fixado, tendo em conta o proposto pela fiscalização, ou seja, aplicando a margem apurada pela fiscalização, ao custo da Existência Vendida corrigido, após informação do NCAI/CLQ, conforme se demonstra a seguir: 1997DeclaradoPropostoDiferençaIVA em falta Vendas 369.964.824$ 395.271.110$ 25.306.286$ 4.302.068$ P.Serviços 6.088.487$ 6.088.487$ - Volume de Negócios 376.053.311$ 401.359.597$ 25.306.286$ Ex. Iniciais 34.724.943$ 34.724.943$ - Compras 394.190.762$ 403.583.593$ 9.392.830$ Ex.Finais 65.411.261$ 65.411.261$ - C.E.V.C. 363.504.444$ 372.897.275$ 9.392.830$ f. Em conclusão, o Vogal da Fazenda Pública propõe, que seja deferida parcialmente a reclamação do contribuinte relativamente a 1997, fixando-se o volume de negócios em PTE 401.359.597$00, corrigindo o declarado em PTE 25.306.286$00, de que resulta IVA em falta no valor de PTE 4.302.068$00, F) Em 2000.07.31, a impugnante reclamou (a fls. 2 e seguintes do processo administrativo apenso); G) Em 2001.04.24, foi comunicada a intenção de indeferimento parcial da reclamação apresentada (a fls. 197 e 198 do processo administrativo apenso aos autos); H) Em 2001.05.08, a impugnante exerceu o direito de audição, por escrito (a fls. 199 a 200 do processo administrativo apenso); I) Em 2001.07.05, por despacho do Director de Finanças Adjunto, a reclamação indeferida (a fls. 203 do processo administrativo apenso); J) E, em 2001.07.12, este despacho foi notificado à impugnante (a fls. 204 e 205 do processo administrativo); K) Em 2001.09.18, a petição de impugnação deu entrada no Tribunal Tributário de 1ª Instância de Viseu. 3 – Em primeiro lugar, há que apreciar a questão suscitada pelo Exmº Procurador-Geral Adjunto no seu douto parecer. Como vimos, alega aquele Ilustre Magistrado que o presente recurso deve ser julgado findo, uma vez que a recorrente, nas sus alegações de fls. 118, não demonstrou existir oposição entre o acórdão recorrido e o acórdão que elegeu como fundamento, tal como lhe competia, uma vez que confrontou aquele acórdão apenas com acórdãos que não escolheu para fundamento do recurso. Mas não cremos que seja, efectivamente, assim. Com efeito, nas citadas alegações, o recorrente começa por referir que “existindo jurisprudência em contrário ao que foi decidido no mencionado Acórdão, dando razão a posição idêntica à que o contribuinte sempre defendeu, quanto à obrigatoriedade que impende sobre a Administração Tributária, da observância do Código do Procedimento Administrativo (CPA), designadamente dos artigos 8.º e 100.º, por força do artigo 2.º, n.ºs 6 e 7…”, transcreveu, de seguida, para sustentar tal afirmação, os sumários de alguns arestos do TCA e do STA, que não elegeu como fundamento. Todavia e a terminar, acrescenta que “na mesma matéria de obrigatoriedade de audição prévia ao acto tributário de liquidação, à jurisprudência que se deixa apresentada pode acrescentar-se:…O Acórdão de 30/11/2005, do STA, Proc. n.º 622/05”, ou seja aquele que, precisamente, indicou como tido por fundamento. Aliás, no próprio requerimento de interposição de recurso, o mesmo aresto é indicado como um, de entre outros que citou, em que existe “oposição manifesta” com o acórdão recorrido. Sendo assim, a conjugação de todos estes factores, a nosso ver, consequencia que o recorrente não só confrontou o acórdão recorrido com o acórdão que elegeu como fundamento, mas também pretendeu demonstrar, de forma expressa, que entre eles existia essa mesma oposição. Pelo que a questão agora suscitada não pode deixar de improceder. 4 – Mas e esta é a segunda questão a apreciar, será que existe a alegada oposição de julgados? Não obstante o Relator do acórdão recorrido ter proferido despacho em que a reconhece, importa reapreciar se se verifica a alegada oposição de acórdãos, já que tal decisão, como vem sendo jurisprudência pacífica e reiterada deste STA, não só não faz caso julgado, como não impede ou desobriga o Tribunal de recurso de a apreciar (cfr. art. 687º, nº 4 do CPC). Como é sabido, para se poder falar em oposição de julgados legitimadora de recurso para o Pleno da Secção, nos termos do disposto no artº 30º, al. b´) do ETAF, na anterior redacção e 284º do CPPT, aqui aplicável ex vi do disposto no artº 12º da Lei nº 15/01 de 5/6, necessário se torna que os acórdãos considerados em oposição hajam decidido sobre a mesma questão fundamental de direito, aplicando os mesmos preceitos legais de forma diversa a idênticas situações de facto. Vejamos, então, se se verificam os referidos requisitos. Desde logo, é de salientar que o acórdão tido por fundamento já transitou em julgado (vide fls. 159). Posto isto, importa referir que, no que concerne à preterição da formalidade legal da falta de audição prévia antes da liquidação, os arestos em confronto não divergem já que em ambos se decidiu que, na vigência do CPT, esse direito de audição constituía já uma garantia do contribuinte. E para a hipótese de esse direito não estar concretizado em qualquer das formas especiais do procedimento tributário, era aplicável subsidiariamente o art. 100º do CPA, que consagra o direito de audição aos interessados antes de ser tomada a decisão final, por tal resultar do espírito do artº 268º da CRP. A divergência entre os arestos em confronto assenta, apenas, no facto de saber se aquela formalidade legal se deve ter por sanada, se não mesmo por inexistente, dado ter sido dado ao impugnante, no decorrer da reclamação graciosa, o direito de se pronunciar previamente à liquidação. No acórdão recorrido escreveu-se que “esta preterição de formalidade legal in casu se deve ter por sanada senão mesmo por inexistente porquanto tendo havido reclamação da liquidação e tendo no decorrer da reclamação sido dado ao contribuinte o direito de se pronunciar previamente à decisão sobre tal reclamação sendo o acto administrativo impugnado resultante desta decisão já não poderá falar-se nessa omissão. Significa o exposto que se deu possibilidade ao recorrente de exercer esse direito no decorrer do procedimento liquidatário pelo que o acto administrativo da liquidação que culmina tal procedimento não está assim inquinado por tal ilegalidade”. No acórdão fundamento decidiu-se que, não obstante a impugnante ter tido a possibilidade de se defender na reclamação que deduziu contra a liquidação em causa, não tendo assim sido precludidos os seus meios de defesa, na verdade sempre se tornava indispensável o cumprimento daquela formalidade legal, que é essencial, uma vez que a reclamação graciosa é um meio de reacção subsequente, “de passo que o direito de audição é prévio”. Ora, do cotejo dos dois acórdãos constata-se que as decisões proferidas têm subjacentes situações fácticas completamente distintas. No recorrido, o exercício do direito de audição prévia do impugnante no decurso da reclamação graciosa que deduziu. No acórdão fundamento, apenas a dedução de reclamação graciosa da liquidação. Pelo que, não se pode entender que exista a identidade substancial de situações necessária para juízos em sentidos contrários formulados envolverem contradição, não podendo, por isso, considerar-se que existe “antítese discursiva” entre os arestos em confronto. 5 – Por último e como vimos, o presente recurso funda-se em oposição de julgados. “Nele não se cuida senão de apreciar a bondade da solução encontrada pelo recorrido, posto em contraponto com o fundamento. Imprescindível é, pois, que ocorra a apontada oposição. Na falta dela, nada se pode apreciar. O poder jurisdicional do tribunal de recurso, quando não haja oposição, esgota-se com a afirmação da respectiva falta. Ora, a recorrente quer que este Tribunal conheça, no âmbito deste recurso, a questão da extinção, pela prescrição, da obrigação exequenda. Independentemente de saber se, caso se constatasse a alegada oposição entre os dois acórdãos em confronto, poderia o tribunal apreciar a prescrição, o facto é que, na falta de oposição, o não pode fazer” (Acórdão do Pleno desta Secção do STA de 8/11/06, in rec. nº 1.177/04). 6 – Nestes termos, acorda-se em julgar findo o presente recurso. Custas pela recorrente, fixando-se a taxa de justiça em € 400 e a procuradoria em 50%. Lisboa, 18 de Junho de 2008. – Francisco António Vasconcelos Pimenta do Vale (relator) – Jorge Lino Ribeiro Alves de Sousa – António Francisco de Almeida Calhau – António José Martins Miranda de Pacheco – Domingos Brandão de Pinho – Lúcio Alberto de Assunção Barbosa – Jorge Manuel Lopes de Sousa (vencido conforme declaração junta). Voto de vencido Votei vencido por entender que há oposição entre o acórdão recorrido e o acórdão fundamento sobre a mesma questão fundamental de direito que é a de saber se a audição do contribuinte no procedimento de reclamação graciosa, sana a preterição de tal audição antes da liquidação. No acórdão recorrido entendeu-se que a preterição de tal formalidade no procedimento de liquidação fica sanada se o contribuinte tiver oportunidade de se pronunciar no procedimento de reclamação. No acórdão fundamento decidiu-se que esse direito de audição tem de ser prévio em relação à liquidação e que é irrelevante para tal efeito a audição no procedimento subsequente de reclamação graciosa. Lisboa, 18 de Junho de 2008. Jorge Manuel Lopes de Sousa.